Le déficit carbone dans les achats auquel font face les fournisseurs industriels saoudiens
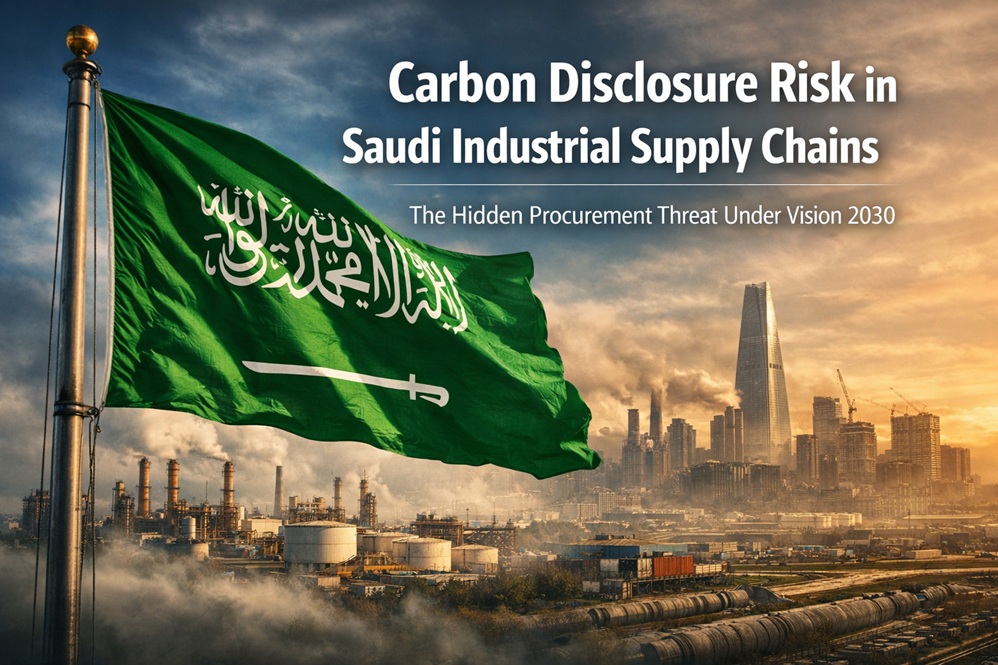
Dans le cadre de Vision 2030, la transparence carbone est passée d’une obligation de reporting à un critère de qualification des fournisseurs.La transformation industrielle de l’Arabie saoudite dans le cadre de Vision 2030 de l’Arabie saoudite a redéfini les attentes en matière d’achats dans les chaînes d’approvisionnement de l’énergie, de la pétrochimie, des matériaux de construction et de l’industrie manufacturière. Les grands acheteurs — dont Saudi Aramco, SABIC, ainsi que les opérateurs de mégaprojets — intègrent progressivement la transparence carbone dans leurs cadres de qualification des fournisseurs.
Une part importante des fournisseurs industriels de taille intermédiaire reste exposée.
Le risque ne réside pas dans les sanctions réglementaires.
Le risque est l’exclusion des processus d’achat. C’est le déficit carbone émergent dans les achats.
Ce que recouvre le risque lié à la divulgation carbone
Le risque lié à la divulgation carbone correspond à la vulnérabilité d’un fournisseur lorsque :
- Les émissions ne sont pas quantifiées de manière robuste sur les Scopes 1 à 3
- La gouvernance des données est insuffisante ou ne permet pas d’assurer la traçabilité
- Les empreintes carbone des produits sont incomplètes
- Les déclarations environnementales de produit ne sont pas prêtes
- Scope 3 les données amont ne résistent pas à l’examen des acheteurs
Dans les achats industriels modernes, des émissions non documentées sont perçues comme une faiblesse concurrentielle.
Pourquoi le risque s’intensifie
Dans le cadre de Vision 2030 de l’Arabie saoudite, le Royaume :
- Diversifie ses exportations industrielles
- Renforce sa compétitivité mondiale
- S’aligne sur les attentes internationales en matière de durabilité
- Attire des capitaux étrangers
- Intègre les normes de divulgation ESG
Les acheteurs internationaux exigent de plus en plus :
- Des ACV alignées sur ISO
- Des données carbone vérifiées
- Une capacité de divulgation avant l’attribution du contrat
- La transparence des fournisseurs en matière de durabilité
Le carbone passe d’un enjeu de reporting à un critère d’éligibilité commerciale.
Les domaines où les fournisseurs saoudiens sont les plus exposés
Secteurs à haut risque
- Acier et produits métalliques fabriqués
- Ciment et matériaux de construction
- Câbles et composants électriques
- Polymères et dérivés pétrochimiques
- Construction modulaire et préfabriquée
- Fabrication d’équipements industriels
Déclencheurs d’exposition des fournisseurs et impact sur le risque achats
Chaque déclencheur d’exposition ci-dessous correspond à une conséquence commerciale spécifique lors de la qualification par l’acheteur — et non à une sanction réglementaire.
| Déclencheur d’exposition | Impact du risque |
|---|---|
| Absence de cartographie du Scope 3 | Baisse de la confiance des acheteurs |
| Suivi des émissions sur Excel | Manque de robustesse en audit |
| Mauvaise interprétation de PCR | EPD Risque de rejet |
| Incohérences entre plusieurs sites | Perte de crédibilité du reporting |
| Absence de gouvernance ISO 14040/44 | Vulnérabilité technique |
Matrice des risques d’exposition des fournisseurs industriels saoudiens
Six domaines d’exposition, comparés à la réalité habituelle des fournisseurs, aux conséquences sur les achats et aux deux niveaux de correction possibles — atténuation rapide et gouvernance structurelle.
| Domaine d’exposition | Réalité habituelle du fournisseur | Conséquence sur les achats | Niveau de risque | Atténuation rapide (2–3 semaines) | Correction de gouvernance (8–12 semaines) |
|---|---|---|---|---|---|
| Faiblesses dans les catégories du Scope 3Intrants amont, logistique, services achetés | Cartographie partielle ; hypothèses incohérentes ; données fournisseur indisponibles | Score technique inférieur ; demandes complémentaires ; qualification retardée | Élevée | Analyse préliminaire par catégorie, classement de matérialité, registre d’hypothèses défendables | Processus d’engagement des fournisseurs, demandes de données, règles par catégorie, vérifications QA |
| Fragilité du périmètre et de l’allocationPérimètre du système, coproduits, crédits de recyclage | Périmètre défini de manière informelle ; allocation non documentée pour l’audit | Érosion de la crédibilité lors de l’examen par l’acheteur ; cycles de reprise | Élevée | Déclaration de périmètre, note d’allocation, vérifications de sensibilité | Dossier de gouvernance aligné sur ISO, journal des décisions, jalons de revue interne |
| Lacunes dans la traçabilité des donnéesComptage, factures, traçabilité des données d’activité | Suivi sous Excel ; piste d’audit insuffisante | Doutes de l’acheteur ; charge de preuve accrue ; frictions lors de l’examen | Élevée | Index des preuves, cartographie de la traçabilité des données, vérification par échantillonnage | Procédures opérationnelles standard de gouvernance des données, responsabilités par rôle, gestion des changements |
| Incohérences entre plusieurs sitesDes règles différentes selon les sites | Les sites déclarent différemment ; facteurs et périmètres incohérents | Perte de crédibilité du portefeuille ; volatilité de la notation des appels d’offres | Moyen à élevé | Checklist d’harmonisation, alignement des facteurs, revue de l’uniformité des périmètres | Norme méthodologique multisite, QA central, audits internes périodiques |
| PCF et une préparation insuffisante à EPDInterprétation de PCR et rigueur documentaire | PCR appliqué de façon souple ; documentation incomplète ; modèle non prêt pour examen | Risque de rejet du dossier ; retards d’approvisionnement | Moyen à élevé | Audit préalable à la soumission, checklist de préparation, dossier de preuves | Processus complet de gouvernance LCA, jalons de revue, système de modèles |
| Décalage dans le discours fournisseurÉcart entre la communication et les attentes de l’acheteur | Les résultats techniques existent, mais le message manque de clarté | Erreurs évitables lors de l’examen des appels d’offres ; décote de crédibilité | Moyen | Narratif de communication destiné aux achats, maîtrise des allégations | Architecture de communication standardisée, formation, validation interne |
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
Le risque désigne ici l’exposition aux achats — qualification, notation, retards et pression sur les marges dus à une justification carbone insuffisante. Il ne s’agit pas d’une sanction réglementaire.
Durabilité industrielle de Saudi Vision 2030
Le risque lié à la communication carbone s’inscrit dans le cadre plus large de la transformation industrielle du Royaume. DEISO’Les pages de positionnement dédiées à Vision 2030 sont présentées ci-dessous, en anglais et en arabe.
Diagnostic d’exposition carbone et communication — édition industrielle saoudienne
Si votre organisation fournit des acheteurs industriels saoudiens ou des projets liés à l’export, le véritable risque n’est pas le reporting carbone. Il s’agit d’une exclusion des achats due à une justification carbone insuffisante — préparation aux Scope 1–3, à PCF et à EPD, traçabilité des données et gouvernance.
- Ce que vous obtenez : une cartographie structurée de l’exposition, des lacunes de justification et un plan de remédiation priorisé
- Ce que cela évite : retards d’appels d’offres, demandes répétées de preuves et décotes de crédibilité
- Ce que cela permet : une gouvernance carbone prête à l’examen et alignée sur le niveau d’exigence des acheteurs
Envoyez votre secteur, le contexte de vos acheteurs et le statut actuel de votre documentation carbone. DEISO Nous vous adresserons une proposition de diagnostic cadrée.
DEISO n’est pas un organisme de vérification ou de certification. DEISO fournit une revue technique indépendante, un audit préalable à la soumission et un renforcement de la préparation afin d’améliorer les résultats avant soumission à un vérificateur agréé ou à l’opérateur du programme.
Partager :
- Envoyer un lien par e-mail à un ami(ouvre dans une nouvelle fenêtre) E-mail
- Partager sur LinkedIn(ouvre dans une nouvelle fenêtre) LinkedIn
- Partager sur X(ouvre dans une nouvelle fenêtre) X
- Partager sur Facebook(ouvre dans une nouvelle fenêtre) Facebook
- Partager sur WhatsApp(ouvre dans une nouvelle fenêtre) WhatsApp
- Partager sur Reddit(ouvre dans une nouvelle fenêtre) Reddit
- Imprimer(ouvre dans une nouvelle fenêtre) Imprimer
- Plus
- Partager sur Tumblr(ouvre dans une nouvelle fenêtre) Tumblr
- Partager sur Threads(ouvre dans une nouvelle fenêtre) Threads
- Partager sur Pinterest(ouvre dans une nouvelle fenêtre) Pinterest
- Partager sur Telegram(ouvre dans une nouvelle fenêtre) Telegram
- Partager sur X(ouvre dans une nouvelle fenêtre) X