ライフサイクルアセスメントにおける配分とシステム拡張
実際の生産システムの多くでは、複数の製品が生産されます。製油所では、原油1バレルから十数種類の留分が得られます。. クロルアルカリ電解 では、水酸化ナトリウム、塩素、水素が同時に生成されます。酪農では牛乳が生産され、最終的には食肉も得られます。リサイクルでは、あるシステムの廃棄物が別のシステムの投入物になります。.
いずれの場合も、 LCA 実務者は同じ課題に直面します。プロセスには一組の投入物と排出物がありますが、有用な産出物は複数あります。その負荷をそれぞれにどの程度帰属させるべきでしょうか。これが 多機能性の問題, 、および配分 システム拡張 回答には二つの系統があります。.
この選択は軽微な問題ではないため、重要です。同じインベントリデータでも、質量配分から経済配分に切り替えると、副産物の カーボンフットプリント を5倍以上変動させる可能性があります。同一製品を対象とし、いずれも技術的に正しい二つの調査であっても、この判断だけで正反対の結論に至ることがあります。だからこそ、 ISO では、単に選択するのではなく、その選択を正当化し、文書化し、検証することが求められます。.
配分の優先順位は任意ではありません
ISO 14044 4.3.4.2項では、優先順位が厳格に定められています。実務担当者は最も容易であるため、しばしばステップ3に進みますが、レビュー担当者はステップ1と2を試みなかった理由を確認します。.
可能な限り配分を回避する
以下のいずれかにより 細分化 —多機能な単位プロセスをサブプロセスに分け、それぞれのデータを収集する方法—または システム拡張, により、システム境界を拡張して追加的な機能を含めます。プラントデータが対応可能であれば、細分化は一切の仮定を必要としないため優先されます。.
基礎となる物理的関係に基づく配分
配分を回避できない場合は、産出物がプロセスをどのように左右するかを真に反映する物理的特性、すなわち質量、エネルギー含有量、化学量論、エクセルギーに従って負荷を配分します。ここで重要なのは 基礎となるという点です。その特性は単に測定可能であるだけでなく、負荷との因果関係を持たなければなりません。.
別の関係に基づく配分
物理的関係を確立できない場合は、別の関係を用います。実務上は、ほぼ常に経済価値です。これは代替手段であり、物理的関係に基づく手法を採用しなかった理由とともに、その旨を明示しなければなりません。.
ISO 14044 also requires that the sum of allocated inputs and outputs equals the unallocated inputs and outputs of the unit process. Any allocation scheme that loses or creates mass and energy is wrong, regardless of how defensible the factor looked.
帰属型か結果志向型か—配分前に決定する
配分の問題の前には、より根本的な問いがあります。この調査は何のために行うのでしょうか。
- 帰属型モデリング は、システムが現在運用されている状況において、世界全体の負荷のうちどの割合がこの製品に帰属するかを問います。既存のフローを分割するため、配分を行います。これは EPD, 製品カーボンフットプリントを under ISO 14067, and corporate reporting.
- 結果志向型モデリング は、この製品に対する需要が変化した場合に何が変わるかを問います。限界効果を追跡するため、システムを拡張し、回避された生産を控除します。これは政策分析および大規模な投資判断のための枠組みです。.
一つの調査内で両者を混在させることは、よく見られる重大な誤りです。本来は帰属型であるモデル内で代替クレジットを用いると、他の帰属型結果と合算できない結果が生じ、比較可能な宣言の目的が損なわれます。.
質量配分:計算手順
質量配分は最も一般的な物理的手法であり、実施も容易です。エネルギー、補助材料、水、排出物を含む単位プロセスへのすべての投入物を、副産物の質量産出比に応じて配分します。.
機能単位当たり、副産物Aを700 kg、副産物Bを300 kg生産する単位プロセスを考えます。.
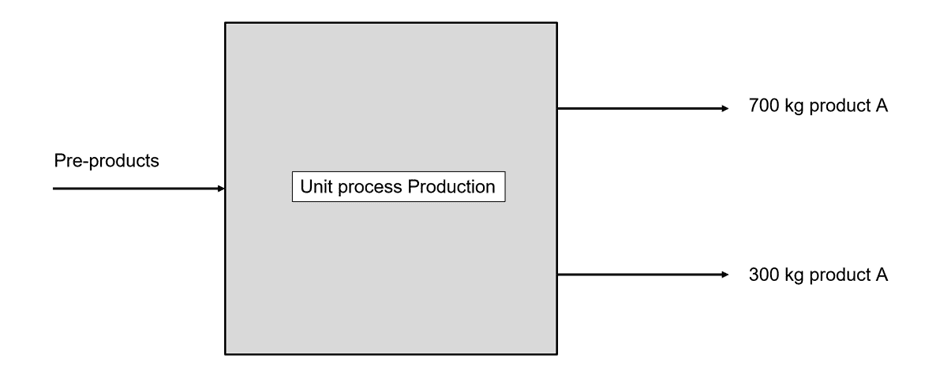
Aの配分係数=700 ÷(700+300)= 0.70
Bの配分係数=300 ÷(700+300)= 0.30
70% of every input, emission, and waste flow is assigned to A; 30% to B. The factors sum to 1.00, satisfying the ISO 14044 mass balance requirement.
質量が不適切な物理的基準となる場合
質量は便利ですが、必ずしも因果関係を示すものではありません。ISOでは、 基礎となる 物理的な関係性が求められます。つまり、配分特性は、プロセスが消費するものをなぜ消費するのかを反映すべきです。質量は、以下のような典型的な状況ではこの基準を満たしません。
- エネルギー製品. 製油所のストリームは、kg当たりのエネルギー含有量が大きく異なります。質量配分よりも、エネルギー含有量による配分の方が、エネルギーを供給するという機能をはるかに適切に反映します。.
- 非常に軽量で高価値な副産物. 水素は重量がほとんどありませんが、大きな機能と価値を有します。質量配分では水素の負荷がほぼゼロになりますが、これはプロセスを妥当に反映したものではありません。.
- 化学反応に起因するプロセス. 産出比が操業上の選択ではなく化学量論によって固定される場合、その関係を規定するのは規模ではなく反応式です。.
- サービスおよび非物質的な産出物. 廃棄物処理、保管、輸送には、配分の基準となる意味のある産出物の質量がありません。.
代替となる物理的基準
- エネルギー含有量 — 低位発熱量または高位発熱量。燃料および製油所LCAで標準的に用いられます
- エクセルギー — 量ではなく熱力学的な質を捉える方法。方法論的には強固ですが、レビュー担当者や読者にとって分かりにくいため、ほとんど使用されません
- 化学量論 — 固定された反応が産出比を決定する場合
- 元素含有量 — 炭素または窒素の含有量。農業・食品システムで一般的です
クロルアルカリ電解:選択がすべてを変える場面
クロルアルカリプロセスは、産出比が操業上の選好ではなく化学反応によって固定されるため、標準的な教材事例となっています。塩化ナトリウム水溶液の電気分解では、化学量論的に定められた比率で3つの副産物が生成されます。プラントは、塩素の生産量も比例して増やさずに苛性ソーダだけを増産することはできません。.
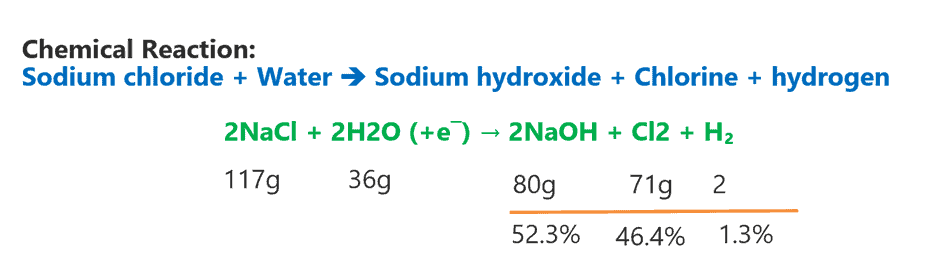
質量ベースでは、産出物は水酸化ナトリウム(NaOH)が52.3%、塩素(Cl₂)が46.4%、水素(H₂)が1.3%です。水酸化ナトリウムは商業的には通常、主製品として扱われますが、3つすべてに市場があるため、いずれも廃棄物として扱うことはできません。.
同一データにおける質量配分と経済的配分の比較
総製品産出量1,000 kgを基準とします。内訳はNaOHが523 kg、Cl₂が464 kg、H₂が13 kgです。次に、例示的な市場価格として、NaOHをUSD 400/t、Cl₂をUSD 250/t、H₂をUSD 2,000/tとします。.
| 副産物 | 質量(kg) | 質量配分 | 売上高(USD) | 経済的配分 |
|---|---|---|---|---|
| 水酸化ナトリウム(NaOH) | 523 | 52.3% | 209.20 | 59.6% |
| 塩素(Cl₂) | 464 | 46.4% | 116.00 | 33.0% |
| 水素(H₂) | 13 | 1.3% | 26.00 | 7.4% |
| 合計 | 1,000 | 100.0% | 351.20 | 100.0% |
水素に配分される負荷は、配分基準の選択だけによって1.3%から7.4%へと、5.7倍に増加します。塩素の負荷はおよそ3分の1減少します。インベントリデータはまったく変わっていません。.
上記の価格は例示であり、仕組みを明確に示すために設定したものです。実際のクロルアルカリ市場は変動が大きく、地域差もあります。塩素と苛性ソーダの価格は、市場サイクルに伴ってしばしば逆方向に動きます。調査で経済的配分を用いる場合は、実際の基準期間について文書化された価格を使用し、その期間を明記しなければなりません。.
経済的価値を適切に用いる方法
経済的配分はISOフォールバックであり、正当な手法です。ただし、物理的な結果に市場変動を持ち込むため、レビュー担当者は慎重に検証します。以下の4つのルールにより、妥当性を確保できます。
分離時点の価格を使用する, 、最終販売時点の価格ではありません。下流工程で付加された価値は、共有される上流負荷ではなく、その加工工程に帰属します。.
妥当な期間で平均する. ある1日の単一スポット価格は代表性がありません。インベントリの基準年を対象とする12か月平均が通常求められます。.
情報源を文書化する。. 公表されている指数、実際の請求取引、または工場記録のいずれを用いたかを明記します。出所不明の価格は、検証でよく指摘される事項です。.
結果を検証する。. 参照期間全体で価格レンジの上限値と下限値を用いて再計算し、結論への影響を報告します。.
システム拡張と代替
システム拡張は、配分問題を解決するのではなく回避するため、細分化と並んでISOの階層の最上位に位置付けられています。負荷を分割する代わりに、比較対象のシステムが同一の機能群を果たすよう、システム境界を拡張します。.
実務では用語が曖昧に使われることもありますが、以下の2つを区別することが重要です。
- 真のシステム拡張 —追加機能を含めるために代替システムを拡張し、両システムが同じアウトプット群を提供して直接比較できるようにします。何も控除しません。.
- 代替、または回避負荷アプローチ —副産物が他所で代替する生産の負荷をクレジットとして控除します。実務者がシステム拡張と言う場合、通常はこれを指します。.
ISO 14044 and ISO 14067 both place this ahead of allocation. In practice it carries its own difficulty: the credit depends entirely on what you assume is displaced, and by how much.
代替は不確実性を取り除くのではなく、移し替えるものです。配分係数は、限界的に代替される製品に関する仮定に置き換わります。これは通常、容易になるどころか、より根拠を示しにくいものです。.
代替に必要な3つの仮定
- 何が代替されるか。. 回収水素は、水蒸気メタン改質由来の水素を代替する場合もあれば、発電用に燃焼される場合は系統電力を代替する場合もあります。この2つのクレジットは桁違いに異なります。.
- どの代替比率か。. 再生材がバージン材を1対1で代替することは稀です。品質低下により比率は1.0未満となり、その根拠を示す必要があります。.
- どの限界技術を基準とするか。. 代替される生産は平均的な供給者ではなく限界的な供給者であり、その特定自体がモデリング作業です。.
製品のネット結果をマイナスにするほど大きなクレジットが生じる場合は、公表前にこれら3つの仮定を再検討すべき兆候です。.
リサイクルにまたがる配分:4つの実務アプローチ
リサイクルは、単一プロセス内ではなく2つのライフサイクルにまたがる多機能性の問題です。一次生産と回収の負荷は、材料を最初に使用したシステムと次に使用するシステムとの間で分担する必要があります。.
| アプローチ | ご利用の流れ | 適用場面 |
|---|---|---|
| カットオフ(100:0) | 各システムは自らの負荷のみを負担します。再生材投入は回収地点で負荷ゼロとして扱われ、排出される再生可能材にはクレジットが付与されません。シンプルかつ保守的で、システム間で加算可能です。. | Default in ecoinvent cut-off system model; widely used in attributional studies and EPD. |
| 回避負荷(0:100) | 最初のシステムは、その再生可能材が代替する一次生産に対するクレジットを受け取ります。リサイクル可能性を評価できますが、クレジットは代替に関する仮定に依存し、結果は加算可能ではありません。. | 結果志向型研究、使用済み段階のリサイクルに関する議論。. |
| 50:50分割 | 負荷とクレジットを供給側システムと受入側システムで等分します。強固な理論的根拠はありませんが、実務的な折衷案であり、上記2つの極端な扱いを避けられます。. | 一部の業界PCRおよび各国のガイダンス文書。. |
| サーキュラー・フットプリント・フォーミュラ | 配分係数Aを用いて再生材含有率と使用済み段階のリサイクルを組み合わせるパラメータ化された算定式で、明示的な品質比率と市場供給パラメータを含みます。仮定が明確である一方、必要なデータの要求水準は高くなります。. | EU製品環境フットプリント手法で必須とされ、EN 15804+A2のモジュールDに関する議論でも参照されています。. |
EN 15804+A2では、システム境界を超えた便益と負荷は モジュールD, で報告され、ゆりかごから墓場までの合計とは別に扱われ、そこに加算されることはありません。この分離により、代替クレジットを主要な数値に埋もれさせず、可視化するというのが同規格の考え方です。.
選択肢の検証は、推奨事項ではなく要求事項
ISO 14044 requires a sensitivity analysis on allocation procedures. Because the choice can move results by multiples, a study that reports one allocation basis without showing what the alternatives do has not demonstrated that its conclusions are stable.
妥当な各基準で再計算する
質量配分、エネルギー配分、経済配分、および該当する場合は代替について、影響評価全体を実施します。選択した数値だけでなく、結果の範囲を提示します。.
結論が維持されるかを明示する
意思決定者が知る必要があるのは、数値が変わるかではなく、順位が変わるかです。どの基準でも製品Aが製品Bを上回る場合、結論は配分の選択に対して頑健であり、そのように記載できます。順位が逆転する場合は、その事実を明確に報告しなければなりません。.
手法だけでなく根拠を文書化する
選定した基準を選んだ理由、ISOの階層における上位の選択肢を採用しなかった理由、係数を裏付けるデータ、適用する基準期間を記録します。これは、ISO 14071に基づくクリティカルレビューで最初に確認される事項です。.
実務における配分の問題点
- 経済配分をすぐに採用する 細分化と物理的関係性を採用しなかった理由を文書化せずに。多機能システムで最も頻繁に指摘される事項です。.
- 合計が1にならない配分係数, ,通常は、調査の途中で副産物を追加または除外した後に再計算を行わない場合に発生します。.
- バックグラウンドデータベースからの暗黙の継承。. バックグラウンドデータセットには、それぞれ独自の配分に関する前提があります。フォアグラウンドで代替法を適用しながらカットオフ方式のデータベースを使用すると、モデル内部に不整合が生じます。.
- 副産物を廃棄物として扱う 配分対象から除外するためです。市場があり正の価格が付いているなら、事業所での呼び方にかかわらず副産物です。.
- 代替対象製品を明示しない代替クレジット, ,代替比率も限界技術も示されていないため、検証できないクレジットです。.
- 最終販売時点の価格を使用する 分離時点ではなくその価格を用いることで、最も加工度の高い副産物に配分される割合が過大になります。.
要点
Allocation partitions the burden of a shared process among its outputs. システム拡張 avoids partitioning by widening the boundary, usually by crediting displaced production. ISO 14044 prefers avoidance, then physical relationships, then economic value — in that order, with the reasoning recorded at each step.
どちらの手法にも最適解はありません。だからこそ規格には裁量の余地が設けられています。この柔軟性は自由裁量を意味するものではなく、意図的に選択し、その選択を文書化し、検証し、結果の範囲を報告することが求められます。.
技術的に正しい二つの調査結果が最も頻繁に分かれるのは、配分の判断です。ソフトウェア上の設定ではなく、根拠を要する意思決定として扱ってください。.
DEISO ライフサイクルアセスメント(LCA)エコシステムを見る
DEISOの integrated LCA ecosystem covers project execution, independent review, advisory, professional training, and technical systems built to support high-quality, ISO-aligned sustainability work.
LCA プロジェクト実行
エンドツーエンド ライフサイクルアセスメント execution for products, systems, and value chains with structured workflows and high technical quality.
サービスを見る →シニアLCA戦略アドバイザリー
Expert-level advisory for study design, methodology, and decision-making in LCA and EPD projects.
アドバイザリーを見る →LCA ソフトウェア研修(openLCA、GaBi、SimaPro)
Hands-on, software-focused training programs built for professionals working in openLCA, GaBi, および SimaPro 環境。.
プログラムを見る →